标签:芯片战争
据日经新闻报道,Terafab已向半导体设备供应商透露,计划于2032年实现月产100万片晶圆的产能目标,其中70万片用于存储芯片、30万片用于逻辑芯片。 这一目标的震撼之处在于其存储芯片规模:三星目前DRAM月产能约为65万至70万片晶圆,Terafab的存储芯片目标与之相当。对于一家尚处起步阶段的新进入者而言,能否在约六年内复制三星现有规模,将是对整个行业格局的重大考验。 半导体行业的良率爬坡、设备交付周期以及资本密度均远超其他制造领域。马斯克在Tesla上海工厂(着工至出货约一年)及xAI数据中心(122天内完成部署)等项目上展现出的极速落地能力,能否复制于更复杂的前沿半导体制造,将是市场持续观察的核心变量。#芯片战争
#科技工具 #新闻资讯 #芯片战争
#SMEE 上海微电子装备集团携自主研发的新一代前道干式扫描投影光刻机SSC800、SSB800(模型)亮相中国馆,展示我国前道光刻装备自主化的阶段性成果。#芯片战争
#其他 #芯片战争 #SMEE
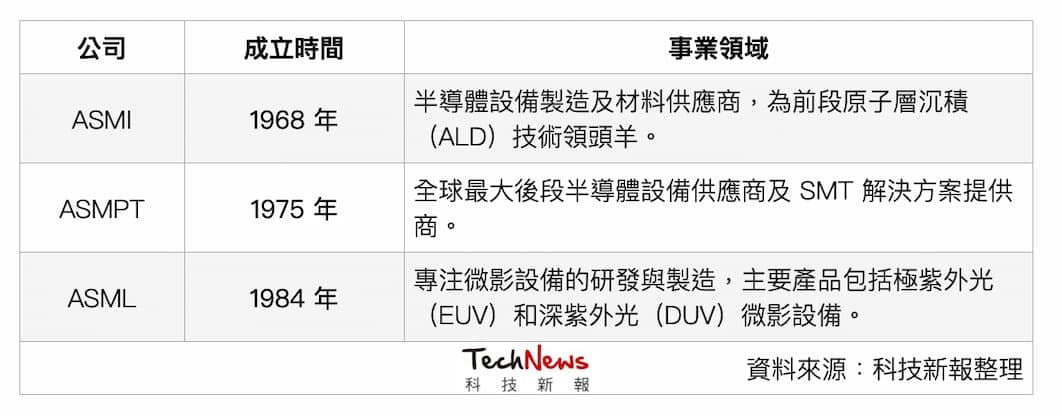
我们最熟知的半导体设备龙头 #ASML,其实还有两个“哥哥”,分别是ASMI(ASM International,即 #ASM 国际)以及 #ASMPT(前身为ASM Pacific,即ASM 太平洋)。 https://www.wealth.com.tw/articles/bec1025b-6960-4f89-8184-484f1e82310e #芯片战争
#其他 #链接 #ASM #ASML #ASMPT #芯片战争
#英飞凌 10月27日宣布,将在欧洲建立全球首个基于300毫米晶圆的新一代氮化镓(GaN)功率半导体大规模生产基地。 作为该项目的一部分,英飞凌计划到2034年向 #奥地利 菲拉赫工厂的现有 #洁净室 设施投入约11亿欧元,旨在利用现有及升级后的基础设施实现产能扩张。该基地计划2027年底投产。#芯片战争
#其他 #奥地利 #芯片战争 #英飞凌 #洁净室
为了彻底解决半导体领域的算力和供应链瓶颈,特斯拉正在德州奥斯汀快速推进其自研芯片制造基地——Terafab。 马斯克介绍,按计划该工厂将于明年上半年开始调试设备,力争在明年5、6月产出首片测试芯片,并期望在2028年第三季度实现有用芯片的量产。#MAGA #芯片战争
#其他 #MAGA #芯片战争
国际半导体产业协会报告显示,全球300毫米晶圆厂设备支出预计从2025年的1130亿美元增至2026年约1490亿美元、同比增31%,2029年达到2270亿美元。 其中美洲地区增速最突出,受英特尔、台积电、三星及美光扩产拉动,将从2026年的181亿美元增至2029年的406亿美元。#芯片战争
#其他 #芯片战争
第二十六届中国国际工业博览会上,国产极紫外光源系统样机首次公开亮相,绝大多数核心零部件为自主研发,技术路线与国际领先厂商一致,可用于芯片曝光测试。 (极紫外光源)现场工作人员称距离量产还需3至5年。#芯片战争
#其他 #芯片战争
英伟达宣布在未来五年内向美国科学研究领域投入价值10亿美元的资源,重点布局量子计算、医疗健康与能源安全等对美国战略地位至关重要的领域,进一步深化与美国政府的产学研合作。 根据规划,这笔10亿美元承诺将在五年内通过三条路径落地: - 支持美国高等教育科研机构获取算力与超级智能基础设施资源; - 加大对美国量子计算领域领导力的投资; - 以及支持服务于美国政府任务需求的云服务提供商。#芯片战争
#资源分享 #芯片战争
Digitimes援引供应链人士透露,#台积电 已确定自2027年1月起按制程调整晶圆出片价格,涨幅约为3%至6%,其中先进制程涨幅居前;目前台积电8英寸厂产能利用率超过100%、45纳米以下制程满载,订单能见度已延伸至2030年。 此次涨价将直接抬升客户投片成本并沿供应链逐级传导,三星电子、英特尔、联电、世界先进等晶圆代工厂,以及封测厂与IC设计客户的报价均面临跟涨压力。 供应链人士指出,台积电2纳米、3纳米产能供不应求,CoWoS等先进封装瓶颈至今未解,客户即便面对涨价也难以迅速切换供应商;AI带动的需求已从GPU、ASIC及高带宽存储器外溢至PMIC、MCU、MOSFET、驱动IC、模拟IC等成熟制程产品。 #AIDC #AI泡沫 #AI税 #芯片战争
#其他 #台积电 #AIDC #AI泡沫 #芯片战争 #AI税
#TSMC 8月合并营收约5148亿元新台币,环比增长10.1%、同比增长53.3%; 公司目前在中国台湾及海外同时兴建并装设约20座厂房,是过去扩厂高峰期的四到五倍,努力追赶仍无法满足需求。#AI泡沫 #芯片战争
#其他 #TSMC #AI泡沫 #芯片战争
据WIND数据,按芯片数量计算,中国集成电路自给率已由2010年初的约38%升至2026年6月的约70%。但这一口径没有区分芯片价值,大量成熟制程和低价芯片会推高数量自给率,而高端逻辑、先进存储和AI芯片仍较多依赖进口。中国若要进一步缩小进口缺口,重点将从扩大产量转向突破光刻等关键设备、提高先进芯片良率和产品价值。 来源:高盛(《芯片法案(四):中国半导体自主可控持续推进》#芯片战争
#其他 #芯片战争
9月3日,据报道,#TSMC 台积电高层披露,公司设备需求自去年底至今年7月,在不足八个月内从基准水平攀升至1.9倍,累计增幅约90%。 目前,公司在中国台湾地区同步兴建13座晶圆厂,全球其他地区另有五至六座在建,合计约20座,远高于此前同期的四至五座。 高级副总裁兼联席首席运营官Cliff Hou指出,AI对算力和能效的持续追求,正在加速先进制程、先进封装以及系统级性能升级。如今产业链不仅要确保产品顺利进入下一制造环节,还要考虑上下游之间的性能匹配、可制造性和良率,这对供应链协同提出了更高要求。 欣兴电子董事长简山杰表示,基板供应链正处于关键转折点,ABF材料、TGV相关技术等核心生产工具和材料高度依赖日本中小型供应商。过去18个月,欣兴已与客户及日本供应商举行逾10次深度会议,以协调应对持续加大的供应链压力。#AIDC #芯片战争
#新闻资讯 #AIDC #TSMC #芯片战争
据报道,台积电已完成1.6nm级A16工艺开发与验证,计划今年第四季度量产。该工艺采用背面供电网络技术“超级电源轨(SPR)”,将电源与信号线路分离,从晶圆背面供电,以减少布线瓶颈、提升能效与性能,同时保持与现有设计的兼容性。 A16瞄准AI与高性能计算市场。相较增强版2nm工艺N2P,A16在同等功耗下性能提升8%-10%,同等性能下功耗降低15%-20%,芯片密度提升8%-10%。A16被视为向1.4nm级A14过渡的中间节点,后者目标2028年量产。 与此同时,台积电持续加码先进工艺与封装产能。11日,台积电董事会批准了总额约294.425亿美元(约合41万亿韩元)的资本支出,用于先进工艺和封装等领域。 #芯片战争 #A16 #TSMC #先进封装
#科技工具 #新闻资讯 #TSMC #先进封装 #芯片战争 #A16
#微软 计划于今年秋季发布新一代自研AI芯片Maia 300,最早或于下月公开亮相,并正与台积电洽谈2027年交付逾30万枚芯片的产能合同——相较于当前一代Maia 200区区数万枚的产量,这是一次数量级的跃升。#芯片战争
#新闻资讯 #微软 #芯片战争
韩国存储芯片巨头三星电子和SK海力士正在其位于中国的工厂评估和测试中国本土制造的半导体蚀刻设备。 据路透报道,面对华盛顿对华技术出口政策的不确定性,这两家韩国企业正将中国供应商作为维持现有生产线运转的备用选项,但目前尚未形成大规模采购决定。 美国商务部于2023年将三星和SK海力士相关工厂列为"经验证最终用户"(VEU),允许其在无需逐项申请许可证的前提下进口特定受控美国设备。2025年,华盛顿撤销了上述资质,随后向两家企业发放2026年度许可,允许其继续向在华设施引进芯片制造设备。 尽管如此,据知情人士透露,两家公司仍担忧未来限制措施可能进一步延伸至对已安装西方设备的维护、维修或零部件更换。正是出于这一顾虑,韩国芯片商将中国供应商纳入备用选项,目的并非扩大在华产能,而是维持现有产线的正常运营与升级能力。#芯片战争
#新闻资讯 #芯片战争
三星确认 #HBM 5将采用2纳米GAA工艺,速度较HBM4E提升50%以上。#芯片战争
#其他 #HBM #芯片战争
据《韩国时报》援引知情人士报道,美国贸易代表办公室副代表Rick Switzer上月在与韩国通商部长官吕翰九的会谈中明确表示,美方有权分享SK海力士和三星电子的巨额利润。 这一表态尚未获得美方官方确认,但已在韩国业界和政府层面引发关注。 一名韩国政府高级官员也向《韩国时报》证实,美方确实提出了上述主张,但未作进一步说明。《韩国时报》多次联系美国贸易代表办公室及商务部、财政部寻求置评,均未获回应。#芯片战争
#资源分享 #新闻资讯 #芯片战争
ASML 美股夜盘一度涨超6%,公司Q2业绩全面超预期,并上调全年业绩指引。 2026年第二季度财报视频访谈中,#ASML 首席财务官戴厚杰预计,2026年中国大陆市场的净销售额占比将为约20%,与此前预期的比重保持一致。 由于2026全年总净销售额预期较年初有所上调,意味着中国大陆市场销售额也将相应高于年初预期。 中国大陆市场的增量需求主要来自逻辑芯片领域,以本土需求为主导。#芯片战争
#其他 #ASML #芯片战争
#特斯拉 下一代AI芯片AI5已完成流片,即将在 #三星 德克萨斯泰勒工厂以2纳米工艺量产,这是三星晶圆代工首次承接超大型2纳米商业订单。 #芯片战争 #MAGA
#广告推广 #特斯拉 #三星 #MAGA #芯片战争
市场分析机构DigiTimes最新发布的报告称,受到人工智能需求激增与产能结构性瓶颈的双重推动,高带宽内存(#HBM)的价格到2027年有望翻倍。 2026年被视为"HBM超级周期"元年,全球HBM3E/HBM4产能已被英伟达、AMD及云厂商长期锁定,供需缺口高达50%-60%。 数据显示,未来HBM市场将以每年42%的速度增长,将从2023年的40亿美元增长到2033年的1300亿美元。到2033年,HBM将占据整个DRAM市场的一半以上。#内存涨价 #芯片战争
#新闻资讯 #HBM #内存涨价 #芯片战争