经济信息联播
#中际旭创 公司11月3日晚间披露投资者关系活动记录,称2027年绝大部分订单已覆盖全年,数据中心客户拿货节奏正常,光模块供应整体仍偏紧,未出现产品积压或无法交付; 2028年至少已有一家重点客户给出明确需求指引。当日中际旭创跌12.69%报480.20元,成交293.2亿元居全市场第一,股价较6月22日历史高点回撤近65%。
#中际旭创 公司11月3日晚间披露投资者关系活动记录,称2027年绝大部分订单已覆盖全年,数据中心客户拿货节奏正常,光模块供应整体仍偏紧,未出现产品积压或无法交付; 2028年至少已有一家重点客户给出明确需求指引。当日中际旭创跌12.69%报480.20元,成交293.2亿元居全市场第一,股价较6月22日历史高点回撤近65%。
#中际旭创 三季报:控股股东及其一致行动人在港股上市前后合计减持逾620万股A股,套现约31.6亿元。 #新易盛 三季度净利润环比下降19%,存货较年初增140.7%。 #PCB龙头 #胜宏科技 第三季度净利润同比下降52.2%、环比下降66%。 其中金融资产公允价值变动及处置损益为负6.90亿元。扣非归母净利润12.76亿元、同比增长16.16%。
10月22日,“易中天”股价同步大跌,#新易盛 跌超12%,#中际旭创、#天孚通信 跌超8%。面对市场关注,三家公司均回应称生产经营、订单交付正常
#中际旭创 半年报 2026年上半年,公司实现营业收入417.78亿元,同比增长182.49%; 归属于上市公司股东的净利润136.51亿元,同比增长241.70%。 扣除非经常性损益后的净利润为130.92亿元,同比增长229.32%,业绩增长主要来自主营业务。 海外业务占总营收超过九成,成为公司业绩增长的主要来源。
#中际旭创 电话会:1.6T降价传闻严重失实,2027年“真实订单”已下达,新品上量将拉动毛利率。
#中际旭创 港股暗盘跌超1%,报968港元,发行价980港元/股。
#中际旭创 港股发行定价较最高推介价折让约3%,较A股折让约19%,发行规模约534亿港元,若行使超额配股权可达610亿港元,为近七年来港股最大IPO。 #两地上市
#中际旭创 港股 计划募资约70亿美元,有望成为2026年港股最大IPO。 受益于AI算力需求爆发,公司2026年一季度营收同比大增192.1%,净利润增长约262%。 高盛将中际旭创目标价由1187元大幅上调至2581元,并预计2026至2028年净利润分别增长65%、108%和119%。#两地上市 #券商 #喊单
#中际旭创 7月5日在互动平台表示,“公司上游物料炫光片被封锁”的市场传言不符合事实。公司在核心物料方面都有正常的采购渠道,供应商也在积极支持,没有被封锁的情形。 光模块虽有组装工序(几十道工序之一),但不能简单等同于组装行业。高端光模块涵盖了硅光、相干等核心技术,而且还需要长期可靠性测试与大客户严苛的准入认证。总结来说,光模块的系统设计与整合优化以及制造工艺都是核心技术,绝非简单拼装或组装。 关于“康宁玻璃桥的推出是否会对公司未来形成利空”的问题,中际旭创在互动平台回复称: 上述技术是CPO内部光耦合组件的新方案,不是光模块产品的方案替代;即使未来中长期成为主流,公司多元化的技术布局也能充分适配。
【“易中天”股价齐创历史新高】 #中际旭创 现涨超7%,#新易盛、#天孚通信 涨超4%,股价均刷新历史新高。
#中际旭创 :公司高端光模块产品的订单和出货在持续增加。公司将持续优化产品结构,毛利率有望稳中有升。
创业板第二只千元股诞生,光模块龙头 #中际旭创 涨超6%,股价突破1000元,成为创业板历史上第二只千元股,也是A股史上第十只千元股,该股自2025年5月12日以来累计上涨超970%,今年累计上涨超63%。
这是一场跨越近二十年的产业培育。 2007年,苏州国际科技园将光通信技术专家刘圣从海外请回创业。在元禾控股前身等机构的支持下,苏州旭创诞生。此后公司研发出国内首只40G光模块样品,成功进入谷歌供应链。 2017年,中际装备以28亿元收购苏州旭创,更名为中际旭创,跨界转型光模块业务。这笔并购,最终成为A股经典案例。 从2018年率先量产400G光模块,到2023年推出1.6T产品,中际旭创踩准了每一代技术节点。 随着AI革命爆发,高速光模块供不应求。今年一季度,#中际旭创 营收194.96亿元,同比大增192%;归母净利润57.35亿元,同比增长262%,单季盈利已超2024年全年。 当初苏州播下的一粒种子,如今长成万亿市值。 #天孚通信 是苏州孵化牛股的又一例证。这家公司由邹支农1995年来苏创业,后成为国内光通信元器件行业首家上市公司,股价近一年涨超6倍,市值一度突破2900亿元。 颇具
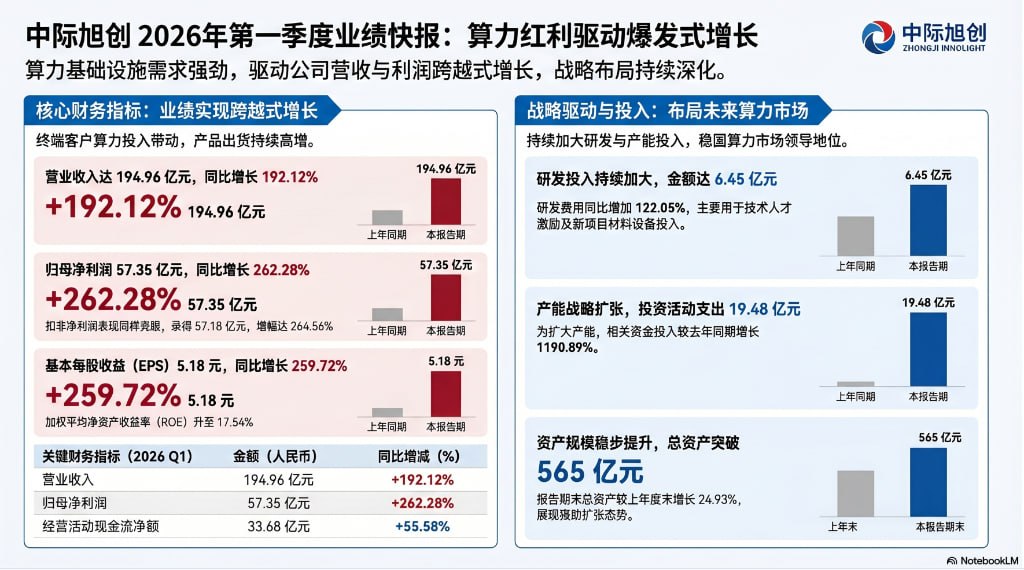
#中际旭创 Q1实现营业收入194.96亿元,同比大增192.12%; 归母净利润57.35亿元,同比增长262.28%; 扣非净利润57.18亿元,同比增长264.56%。 值得注意的是,单季57.35亿元的净利润,已超过2024年全年约52亿元的水平。
#中际旭创 2025年营收突破382.4亿元,同比大增60.25%; 归母净利润107.97亿元,同比增幅达108.78%。 #光模块 独挑大梁,该业务全年实现收入374.57亿元,同比增长63.67%,占总营收比重高达97.95%,产品结构持续向高端迭代,800G、1.6T等高毛利高速光模块出货占比不断提高。
#中际旭创 2025年营收382.4亿元,净利达108亿元,同比翻倍。 受全球算力建设驱动,高速光模块需求爆发,产品结构优化带动利润增速远超营收。
#中际旭创 火速辟谣:CSP客户直接下单公司,不存在绕过中间层转单情形。
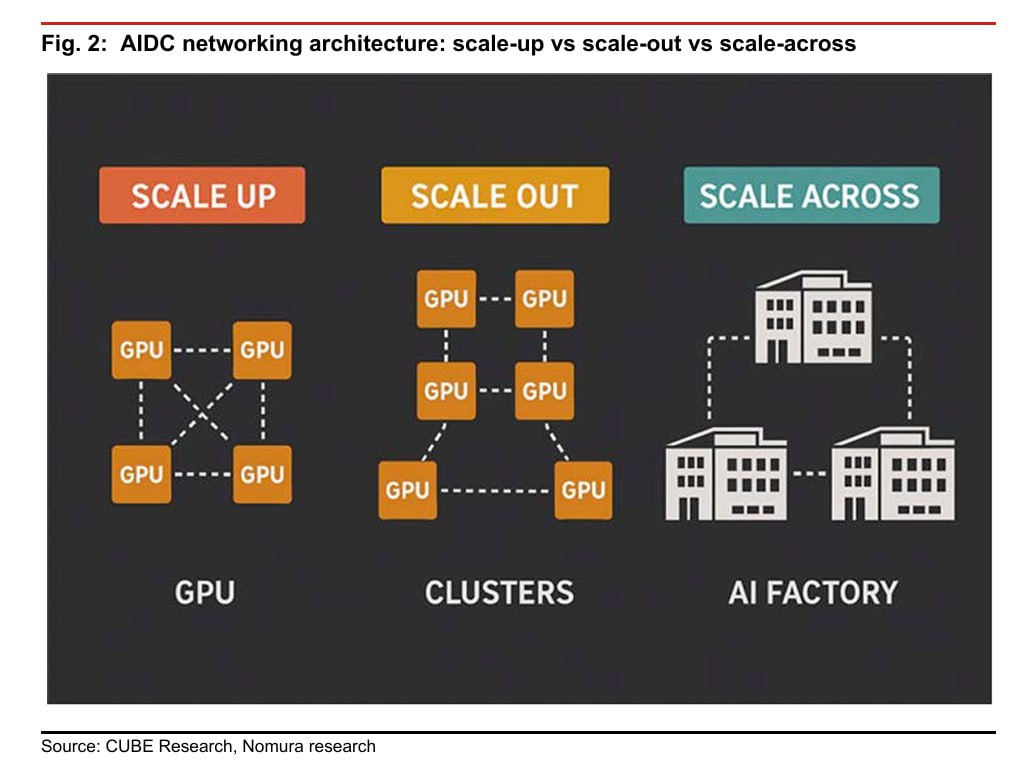
野村: AI数据中心需要在不同层级扩展算力和互联能力,形成了三个关键层级:scale-up(机架内互联)、scale-out(机架间/集群互联)和scale-across(跨数据中心互联)。 在第一级scale-up中,铜缆互联仍占据重要地位。英伟达GB200 NVL72采用NVLink 5.0和PCIe 6.0协议,使用定制铜缆盒实现72个计算节点互联,铜缆连接数量达5184根。 在第二级 scale-out网络中,可插拔 #光模块 仍是主流方案,但技术迭代正在加速。产品创新包括硅光子(SiPh)、LPO/LRO、NPO/CPO等,主要聚焦更高性能、更低能耗和成本。 SiPh光模块在2026年将占据800G市场50-60%、1.6T市场60-70%的份额。 CPO在scale-out网络的采用率将在中期加速提升。 光模块的主要成本构成包括TOSA(光发射组件,含激光器)、ROSA(光接收
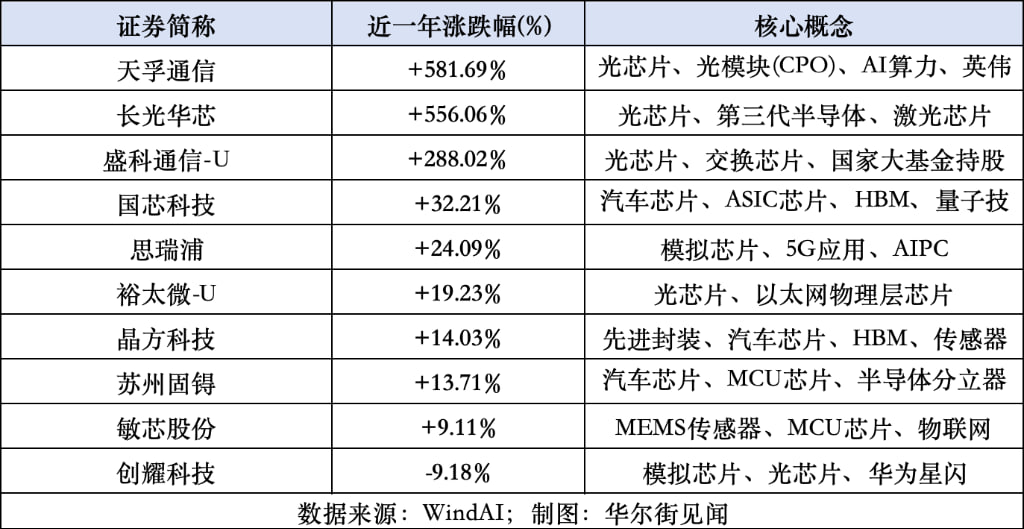
野村:,受多项技术升级路线图和关键组件供应短缺双重驱动,全球AI网络市场增长势头将延续至2026年甚至2027年,光模块、光纤光缆、高速铜缆等核心赛道迎来结构性机遇。 涵盖硅光子(SiPh)、共封装光学(CPO)、光电路交换(OCS)、有源电子缆(AEC)、空芯光纤(HCF)等多条技术路径。 供应链瓶颈将强化龙头企业优势。据野村估算,主要全球光芯片供应商的先进光芯片产能(CW+EML+VCSEL)2026年将同比增长超80%,但仍将落后需求5%-15%。 从“易中天”变成“中天太长” 新周期下,#中际旭创、#天孚通信、#太辰光 和 #长飞光纤 等龙头在核心连接环节优势愈发突出。
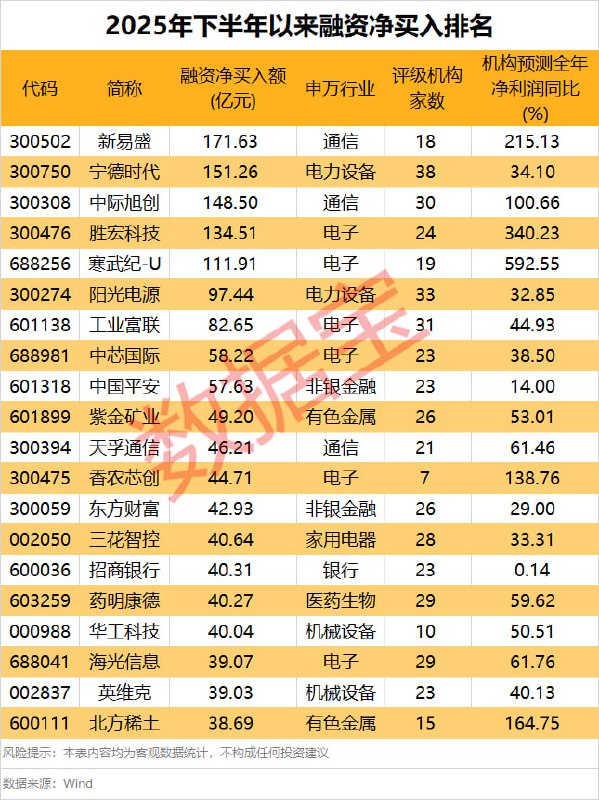
2025年下半年以来融资净买入排名TOP3: #新易盛 #宁德时代 #中际旭创